مالیات شرکت در اسپانیا یکی از مهمترین موضوعاتی است که سرمایهگذاران و صاحبان کسبوکار پیش از شروع فعالیت اقتصادی در این کشور باید درباره آن اطلاعات کافی داشته باشند. نرخ مالیات بر درآمد شرکتها، مالیات بر ارزش افزوده (IVA)، مالیات شرکتهای تازهتأسیس و تعهدات مالیاتی شعب شرکتهای خارجی، از جمله مواردی هستند که بر هزینههای جاری و سود نهایی کسبوکار تأثیر میگذارند.
نرخ عمومی مالیات شرکتها در اسپانیا ۲۵ درصد است؛ البته شرکتهای کوچک، بنگاههای خرد و شرکتهای واجد شرایط استفاده از مشوقهای مالیاتی میتوانند از نرخهای متفاوتی برخوردار شوند. در این مطلب، مهمترین قوانین و نرخهای مالیاتی اسپانیا را بررسی میکنیم تا با دید روشنتری بتوانید هزینههای مالیاتی فعالیت اقتصادی خود را برآورد کنید.
مالیات شرکت در اسپانیا چقدر است؟
مهمترین مالیاتی که شرکتهای فعال در اسپانیا با آن مواجه هستند، مالیات بر درآمد شرکتها یا Impuesto sobre Sociedades است. این مالیات بر اساس سود مشمول مالیات شرکت محاسبه میشود؛ بنابراین مبلغ فروش یا درآمد ناخالص شرکت بهتنهایی مبنای محاسبه نیست.
نرخ عمومی مالیات شرکت در اسپانیا برابر با ۲۵ درصد است. بااینحال، قانون مالیاتی اسپانیا برای برخی کسبوکارها نرخهای ترجیحی در نظر گرفته است.
نرخ مالیات شرکت در اسپانیا
| نوع شرکت | نرخ مالیات |
|---|---|
| شرکتهای مشمول نرخ عمومی | ۲۵٪ |
| شرکتهای خرد با گردش مالی کمتر از یک میلیون یورو (تا ۵۰ هزار یورو از سود مشمول مالیات) | ۱۹٪ |
| شرکتهای خرد با گردش مالی کمتر از یک میلیون یورو (بیش از ۵۰ هزار یورو از سود مشمول مالیات) | ۲۱٪ |
| شرکتهای کوچک واجد شرایط | ۲۳٪ |
| شرکتهای تازهتأسیس واجد شرایط | ۱۵٪ |
| استارتاپهای واجد شرایط | ۱۵٪ |
نکته مهم: نرخهای ترجیحی به معنای برخورداری خودکار تمام شرکتها از تخفیف مالیاتی نیست. شرایط قانونی، گردش مالی، نوع فعالیت و وضعیت مالیاتی شرکت در تعیین نرخ نهایی تأثیرگذار هستند.
مالیات شرکت های تازهتأسیس در اسپانیا
یکی از مزایای مالیاتی مهم در اسپانیا، در نظر گرفتن نرخ کاهشیافته برای برخی شرکتهای تازهتأسیس است. شرکتهای جدیدی که فعالیت اقتصادی واجد شرایط انجام میدهند، میتوانند از نرخ ۱۵ درصد مالیات بر درآمد شرکتها استفاده کنند.
این نرخ در نخستین دوره مالیاتی که شرکت در آن پایه مالیاتی مثبت دارد و دوره مالیاتی بعدی اعمال میشود. برای استفاده از این مزیت، شرکت باید شرایط قانونی مربوط به فعالیت اقتصادی جدید را داشته باشد. برای مثال، انتقال یک فعالیت اقتصادی قبلی به یک شخصیت حقوقی جدید، در برخی شرایط مانع استفاده از این نرخ ترجیحی خواهد بود.
بنابراین، پیش از محاسبه هزینههای مالیاتی، لازم است وضعیت شرکت از نظر برخورداری از معافیتها و مشوقهای قانونی بررسی شود.
مالیات بر ارزش افزوده در اسپانیا (IVA)
مالیات بر ارزش افزوده یا IVA یکی دیگر از مالیاتهای مهم برای کسبوکارهای فعال در اسپانیاست. این مالیات معمولاً هنگام فروش کالا یا ارائه خدمات مشمول مالیات از مشتری دریافت میشود و شرکت باید آن را طبق مقررات به سازمان مالیاتی پرداخت کند.
نرخهای اصلی مالیات بر ارزش افزوده در اسپانیا عبارتاند از:
| نوع مالیات بر ارزش افزوده (IVA) | نرخ در اسپانیا |
|---|---|
| نرخ استاندارد | ۲۱٪ |
| نرخ کاهشیافته | ۱۰٪ |
| نرخ فوقکاهشیافته | ۴٪ |
| نرخ صفر (برای معاملات واجد شرایط) | ۰٪ |
نرخ استاندارد ۲۱ درصد برای بخش زیادی از کالاها و خدمات اعمال میشود. نرخ ۱۰ درصد برای برخی کالاها و خدمات مشخص و نرخ ۴ درصد نیز برای اقلامی مانند برخی مواد غذایی اساسی و کالاهای ضروری واجد شرایط در نظر گرفته شده است.
برخی خدمات مانند خدمات درمانی، آموزشی و مالی نیز با توجه به شرایط قانونی ممکن است از مالیات بر ارزش افزوده معاف باشند.
آیا تمام شرکتها باید مالیات IVA پرداخت کنند؟
خیر. نحوه اعمال مالیات بر ارزش افزوده به نوع فعالیت اقتصادی، محل ارائه خدمات و ماهیت معامله بستگی دارد.
برای مثال، در برخی معاملات بینالمللی و معاملات درون اتحادیه اروپا، قواعد خاصی برای تعیین محل پرداخت مالیات وجود دارد. همچنین معاف بودن یک فعالیت از IVA لزوماً به معنای امکان کسر مالیات پرداختشده در هزینههای مرتبط نیست.
به همین دلیل، بررسی نوع فعالیت و معاملات شرکت برای تعیین تعهدات مربوط به IVA اهمیت زیادی دارد.
مالیات شعب شرکتهای خارجی در اسپانیا
شرکتهای خارجی که قصد توسعه فعالیت اقتصادی خود در اسپانیا را دارند، باید به تفاوتهای مالیاتی میان شخصیت حقوقی مستقل و شعبه شرکت خارجی توجه کنند.
اگر فعالیت شعبه در اسپانیا از نظر قوانین مالیاتی بهعنوان مؤسسه دائم (Permanent Establishment) شناخته شود، درآمد قابل انتساب به آن در اسپانیا مشمول مالیات بر درآمد غیرمقیمها خواهد بود.
نرخ عمومی مالیات بر درآمد قابل انتساب به مؤسسه دائم شرکت خارجی معمولاً ۲۵ درصد است.
در این شرایط، نحوه تخصیص درآمد و هزینهها میان دفتر مرکزی و شعبه اهمیت زیادی دارد. همچنین معاملات میان شرکت مادر و شعبه باید با رعایت ضوابط مالیاتی مربوط انجام شوند.
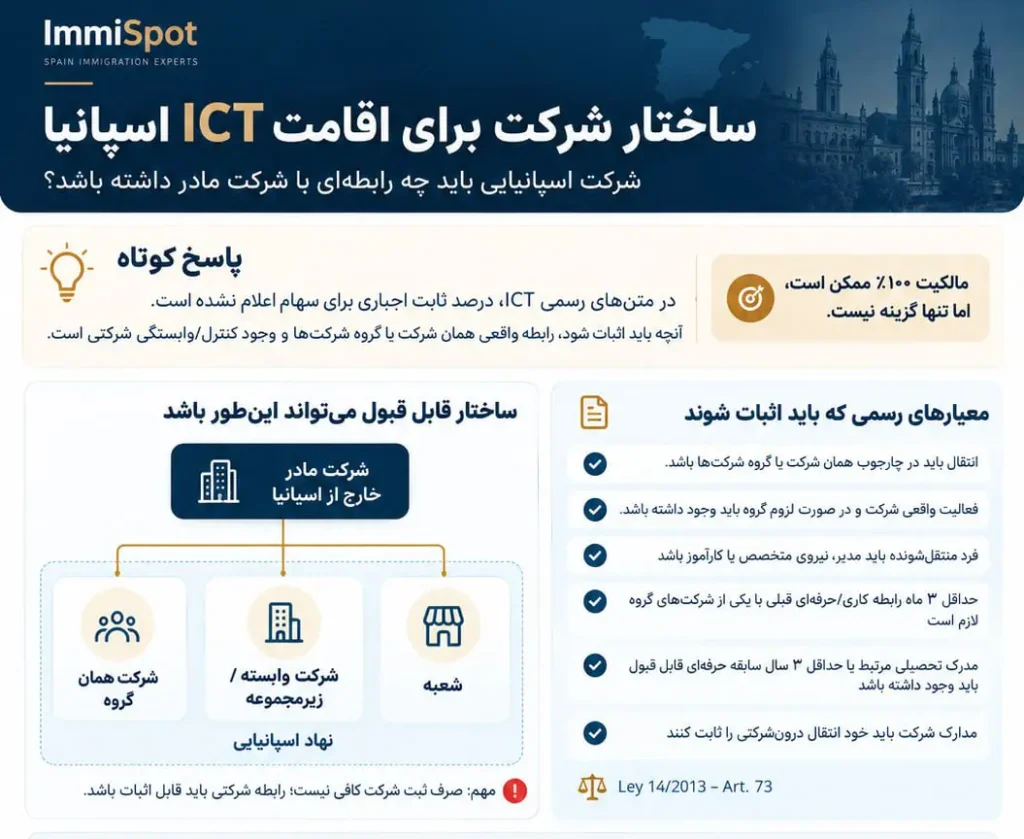
اگر قصد دارید درباره شرایط و ساختار این نوع فعالیت بیشتر بدانید، پیشنهاد میکنیم اقامت ICT یا انتقال درونشرکتی و ثبت شعبه شرکت در اسپانیا را نیز مطالعه کنید.
سایر مالیاتها و هزینههای مالیاتی شرکتها در اسپانیا
علاوه بر مالیات بر درآمد شرکتها و مالیات بر ارزش افزوده، برخی کسبوکارها با تعهدات مالیاتی دیگری نیز مواجه هستند.
مهمترین آنها عبارتاند از:
مالیات تکلیفی (Withholding Tax): در برخی پرداختها مانند حقوق کارکنان، اجاره و بعضی خدمات حرفهای، شرکت موظف به کسر و پرداخت مالیات طبق نرخ و شرایط قانونی است.
مالیات فعالیتهای اقتصادی (IAE): این مالیات به فعالیت اقتصادی شرکت مربوط میشود. شرکتهایی که گردش مالی خالص آنها کمتر از یک میلیون یورو است، اصولاً از پرداخت آن معاف هستند.
مالیاتهای محلی: برخی فعالیتها و داراییها ممکن است مشمول مالیاتهای شهرداری یا منطقهای شوند.
مالیاتهای مرتبط با املاک: در صورت مالکیت املاک، ممکن است مالیاتهای مربوط به دارایی و املاک نیز مطرح شوند.
میزان و نوع این مالیاتها به ساختار کسبوکار، محل فعالیت و شرایط قانونی آن بستگی دارد.
آیا مالیات شرکت در تمام مناطق اسپانیا یکسان است؟
اگرچه قوانین اصلی مالیات شرکتها در سطح ملی تعیین میشوند، اما برخی تفاوتهای منطقهای و رژیمهای مالیاتی خاص نیز وجود دارند.
برای نمونه، منطقه ویژه اقتصادی جزایر قناری (ZEC) در صورت احراز شرایط قانونی، امکان استفاده از نرخ مالیات شرکت ۴ درصدی را برای فعالیتهای واجد شرایط فراهم میکند.
بنابراین، محل فعالیت اقتصادی میتواند در برنامهریزی مالیاتی شرکت تأثیرگذار باشد. البته استفاده از چنین مزایایی به معنای برخورداری تمام شرکتهای فعال در آن منطقه از نرخ ترجیحی نیست و باید شرایط اختصاصی هر رژیم مالیاتی بررسی شود.
چگونه هزینه مالیات شرکت در اسپانیا را مدیریت کنیم؟
برای جلوگیری از هزینههای پیشبینینشده و مشکلات مالیاتی، بهتر است از ابتدای فعالیت اقتصادی، برنامهریزی مالیاتی مناسبی داشته باشید.
چند اقدام مهم در این زمینه عبارتاند از:
بررسی نرخ مالیات متناسب با نوع و اندازه شرکت
ثبت دقیق درآمدها و هزینههای قابل قبول مالیاتی
رعایت زمانبندی ارسال اظهارنامهها
بررسی امکان استفاده از مشوقهای مالیاتی
محاسبه صحیح مالیات بر ارزش افزوده
نگهداری اسناد حسابداری و مدارک مربوط به معاملات
بررسی تعهدات مالیاتی مرتبط با کارکنان و شعب خارجی
استفاده از مشاوره متخصصان مالیاتی آشنا با قوانین اسپانیا نیز میتواند به کاهش خطاهای حسابداری و جلوگیری از پرداخت مالیات غیرضروری کمک کند.
سخن پایانی
مالیات شرکت در اسپانیا یکی از عوامل مهم در ارزیابی سودآوری و برنامهریزی اقتصادی سرمایهگذاران خارجی است. نرخ عمومی ۲۵ درصدی مالیات شرکتها، نرخهای ترجیحی برای کسبوکارهای کوچک و شرکتهای تازهتأسیس، مالیات بر ارزش افزوده و مقررات مربوط به شعب خارجی، همگی باید پیش از شروع فعالیت اقتصادی مورد توجه قرار گیرند.
اگر قصد ورود به بازار اسپانیا را دارید، آشنایی با قوانین مالیاتی در کنار انتخاب ساختار حقوقی مناسب اهمیت زیادی دارد. برای کسب اطلاعات بیشتر درباره شرایط، مراحل و الزامات قانونی ثبت شرکت در اسپانیا میتوانید فرم زیر را تکمیل کرده تا کارشناسان موسسه مهاجرتی ایمی اسپات، ارزیابی رایگانی در اختیارتان قرار دهند.
از مشاوره تا اقامت در کنار شما
تماس سریع : شامل نام و شماره تماس (مشترک بین همه مقصدها)
سوالات متداول درباره مالیات شرکت در اسپانیا
مالیات شرکتهای تازهتأسیس در اسپانیا چند درصد است؟
شرکتهای تازهتأسیس واجد شرایط فعالیت اقتصادی میتوانند از نرخ ۱۵ درصد مالیات بر درآمد شرکتها در نخستین دوره مالیاتی دارای سود مشمول مالیات و دوره بعدی استفاده کنند.
آیا شرکتهای کوچک در اسپانیا مالیات کمتری پرداخت میکنند؟
بله. شرکتهای خرد با گردش مالی خالص کمتر از یک میلیون یورو، در صورت احراز شرایط قانونی، برای ۵۰ هزار یوروی نخست پایه مشمول مالیات نرخ ۱۹ درصد و برای بخش مازاد نرخ ۲۱ درصد دارند. برخی شرکتهای کوچک واجد شرایط نیز از نرخ ۲۳ درصد استفاده میکنند.
مالیات شعبه شرکت خارجی در اسپانیا چقدر است؟
در صورتی که شعبه از نظر قوانین مالیاتی دارای مؤسسه دائم در اسپانیا باشد، درآمد قابل انتساب به آن معمولاً با نرخ ۲۵ درصد مشمول مالیات میشود.
آیا امکان کاهش مالیات شرکت در اسپانیا وجود دارد؟
بله. در صورت احراز شرایط قانونی، شرکتها میتوانند از نرخهای ترجیحی، مشوقهای مالیاتی و برخی کسورات و اعتبارهای مالیاتی استفاده کنند. بررسی دقیق شرایط هر شرکت برای استفاده از این مزایا ضروری است.
آیا شرکتهای فعال در اسپانیا باید اظهارنامه مالیاتی ارائه دهند؟
بله. شرکتهای مشمول مالیات بر درآمد شرکتها باید اظهارنامه مربوط را طبق مقررات و مهلتهای قانونی ارائه کنند. این تعهد با توجه به وضعیت شرکت و دوره مالیاتی آن بررسی میشود.